Non affilié à la DGFiP
2031-SD : déclaration de résultats BIC à l’impôt sur le revenu
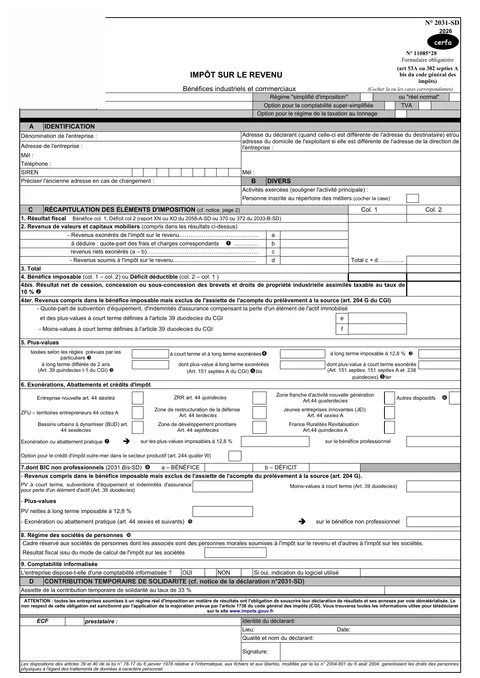
Le formulaire 2031-SD (Cerfa n° 11085*28, édition 2026) est la déclaration de résultats des entreprises imposées à l’impôt sur le revenu dans la catégorie des bénéfices industriels et commerciaux (BIC), au régime réel. Il se transmet obligatoirement par voie dématérialisée : le PDF sert à préparer vos chiffres.
Direction générale des Finances publiques · Version : 11085*28 (2026) · 4 pages
fenfill est une entreprise privée, sans lien avec la Direction générale des Finances publiques (DGFiP). Cette page n’est ni gérée ni approuvée par l’administration. Vous pouvez obtenir le formulaire vierge directement auprès de la DGFiP. Vous télétransmettez vous-même votre déclaration à la DGFiP en EFI, ou vous la faites transmettre par votre partenaire EDI. fenfill ne voit jamais ce que vous saisissez.
La DGFiP propose aussi une démarche en ligne : la télédéclaration en EFI ou en EDI.
Cette page donne des informations générales. Elle ne constitue pas un conseil juridique ou fiscal et ne remplace pas l’avis d’un professionnel qualifié.
Qui utilise le formulaire 2031-SD
La 2031-SD est déposée par les entreprises soumises à l’impôt sur le revenu dans la catégorie des BIC, au régime réel. Au régime simplifié d’imposition, elle s’accompagne des annexes 2033 A à 2033 G. Au régime réel normal, elle s’accompagne des annexes 2050 à 2059.
Les micro-entreprises (micro-BIC) n’ont pas de déclaration de résultats à transmettre. Leur chiffre d’affaires se porte directement sur la déclaration 2042-C-PRO. Les BNC utilisent le formulaire 2035 et les bénéfices agricoles les formulaires 2139 ou 2143.
L’annexe 2031 bis-SD, qui accompagne le formulaire, sert aussi aux sociétés de personnes et assimilées (SNC, sociétés en participation, SARL de famille ayant opté pour le régime des sociétés de personnes, GIE, etc.) : elles y répartissent le résultat entre associés, dans le cadre E. Les BIC non professionnels se détaillent dans son cadre I.
Comment le transmettre
Vous ne pouvez pas envoyer la 2031-SD sur papier. Le formulaire le rappelle : toutes les entreprises soumises à un régime réel d’imposition doivent souscrire leur déclaration de résultats et ses annexes par voie dématérialisée. Le PDF vous aide à préparer et vérifier les montants avant de les télétransmettre.
Deux voies existent. En mode EFI, vous déclarez vous-même sur impots.gouv.fr depuis votre espace professionnel, mais seulement si vous relevez d’un régime simplifié. En mode EDI, vous passez par un partenaire EDI, le plus souvent un cabinet comptable ou un organisme de gestion, qui transmet la liasse pour vous. Au régime réel normal, il faut donc passer par l’EDI.
Le résultat de la 2031-SD doit ensuite être reporté sur votre déclaration personnelle de revenus, sur le formulaire 2042-C-PRO, dans le cadre des bénéfices industriels et commerciaux.
Frais
Déclarer en mode EFI sur impots.gouv.fr ne coûte rien. Un partenaire EDI, comme un cabinet comptable, facture son propre service selon ses conditions.
Le formulaire précise que le non-respect de l’obligation de télédéclaration est sanctionné par la majoration prévue à l’article 1738 du code général des impôts.
Délais
La date de clôture de l’exercice ne change pas la date limite. Pour un exercice N, la déclaration de résultats doit être déposée au plus tard le 2e jour ouvré qui suit le 1er mai N+1, quelle que soit la catégorie de revenus.
Pour les résultats de 2025, le calendrier fiscal de la DGFiP fixait la date limite au mardi 5 mai 2026, avec un délai supplémentaire de 15 jours calendaires pour les utilisateurs des téléprocédures. Pour les résultats de 2026, impots.gouv.fr indique une date limite au 4 mai 2027 au plus tard, avec le même délai de 15 jours pour la télétransmission.
Erreurs fréquentes
- Envoyer la 2031-SD sur papier. La déclaration doit être télétransmise, en EFI ou en EDI.
- Choisir le mode EFI au régime réel normal. L’EFI ne couvre que les régimes simplifiés.
- Déposer une 2031-SD alors que vous êtes au micro-BIC, qui se déclare directement sur la 2042-C-PRO.
- Oublier de reporter le bénéfice ou le déficit sur la 2042-C-PRO de votre déclaration personnelle.
- Transmettre la 2031-SD sans ses annexes : 2033 A à 2033 G au régime simplifié, 2050 à 2059 au régime réel normal.
- Mal cocher le régime en haut du formulaire (simplifié ou réel normal) ou oublier l’exercice ouvert et clos.
Les instructions de la DGFiP
À propos de cette copie
- Formulaire
- 2031-SD: Déclaration de résultats BIC – 2031-SD
- Émetteur
- Direction générale des Finances publiques
- Version
- 11085*28 (2026)
- Source
- Le PDF vierge sur www.impots.gouv.fr
- Dernière vérification
- Comparé au site de l’émetteur le
fenfill a ajouté les champs de saisie ; le formulaire lui-même n’est pas modifié, et fenfill n’ajoute ni logo ni mention au PDF que vous téléchargez. Vérifiez la version et vos réponses avant de l’envoyer.
Source : Direction générale des Finances publiques, formulaire Cerfa n° 11085*28, https://www.impots.gouv.fr/sites/default/files/formulaires/2031-sd/2026/2031-sd_5396.pdf, dernière mise à jour : 29 janvier 2026. Réutilisé sous Licence Ouverte / Open Licence 2.0. Champs de saisie ajoutés par fenfill. fenfill n’est pas un service de l’État. Lire la licence.